Domain socialmediaanalytics.de kaufen?
Wir ziehen mit dem Projekt
socialmediaanalytics.de um.
Sind Sie am Kauf der Domain
socialmediaanalytics.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain socialmediaanalytics.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **

Ähnliche Suchbegriffe für Aufwandskonten
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
IBM Observability by Instana Application Performance Monitoring SaaS Managed Virtual (D04Y1ZX)Produktbeschreibung: IBM Observability with Instana Application Performance Monitoring - Abonnement-Überschreitungsgebühr - 1 verwalteter virtueller Server, Produkttyp: Abonnement-Überschreitungsgebühr, Kategorie: Online- & Appliance-basierte Services - Fernüberwachung & -verwaltung, Installationstyp: Gehostet - SaaS, Anzahl Lizenzen: 1 verwalteter virtueller Server, Lizenzpreise: Volumen, Lizenzprogramm: Passport Advantage Express122,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Ähnliche Suchbegriffe für Aufwandskonten
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Norsan Fettsäure-Analyse 1 STProdukteigenschaften: NORSAN Fettsäure-Analyse Bietet die Möglichkeit, den individuellen Versorgungsstatus der Fettsäuren im Körper zu messen. Produktbeschreibung: NORSAN Fettsäure-Analyse bietet die Möglichkeit, den individuellen Versorgungsstatus der Fettsäuren im Körper zu messen. Gemessen werden 26 Fettsäuren sowie der Omega-3-Index das Omega-6/3-Verhältnis und der Trans-Fett-Anteil. Die Analytik erfolgt nach einem standardisierten und qualitätsgesicherten Verfahren in einem unabhängigen Labor. Inhalt: 1 Testkit Anleitung Analyse-ID Bogen Folienbeutel Kontaktaktivierte Lanzette Pflaster Testkarte Rücksendeumschlag Anwendung: Mit der NORSAN Fettsäure-Analyse lässt sich der Bedarf an Omega-3 ganz einfach mit einigen Tropfen Blut aus der Fingerbeere messen. Das Set enthält alle Materialien zur Durchführung der Blutentnahme und Einsendung der Probe. Hinweis: In der NORSAN Fettsäure-Analyse ist ein frankierter Rücksendeumschlag enthalten. Bitte kontrollieren Sie vor dem Einsenden, ob dieser ausreichend frankiert ist. Quelle: www.norsan.de und Angaben der Packungsbeilage Stand: 08/202475,25 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
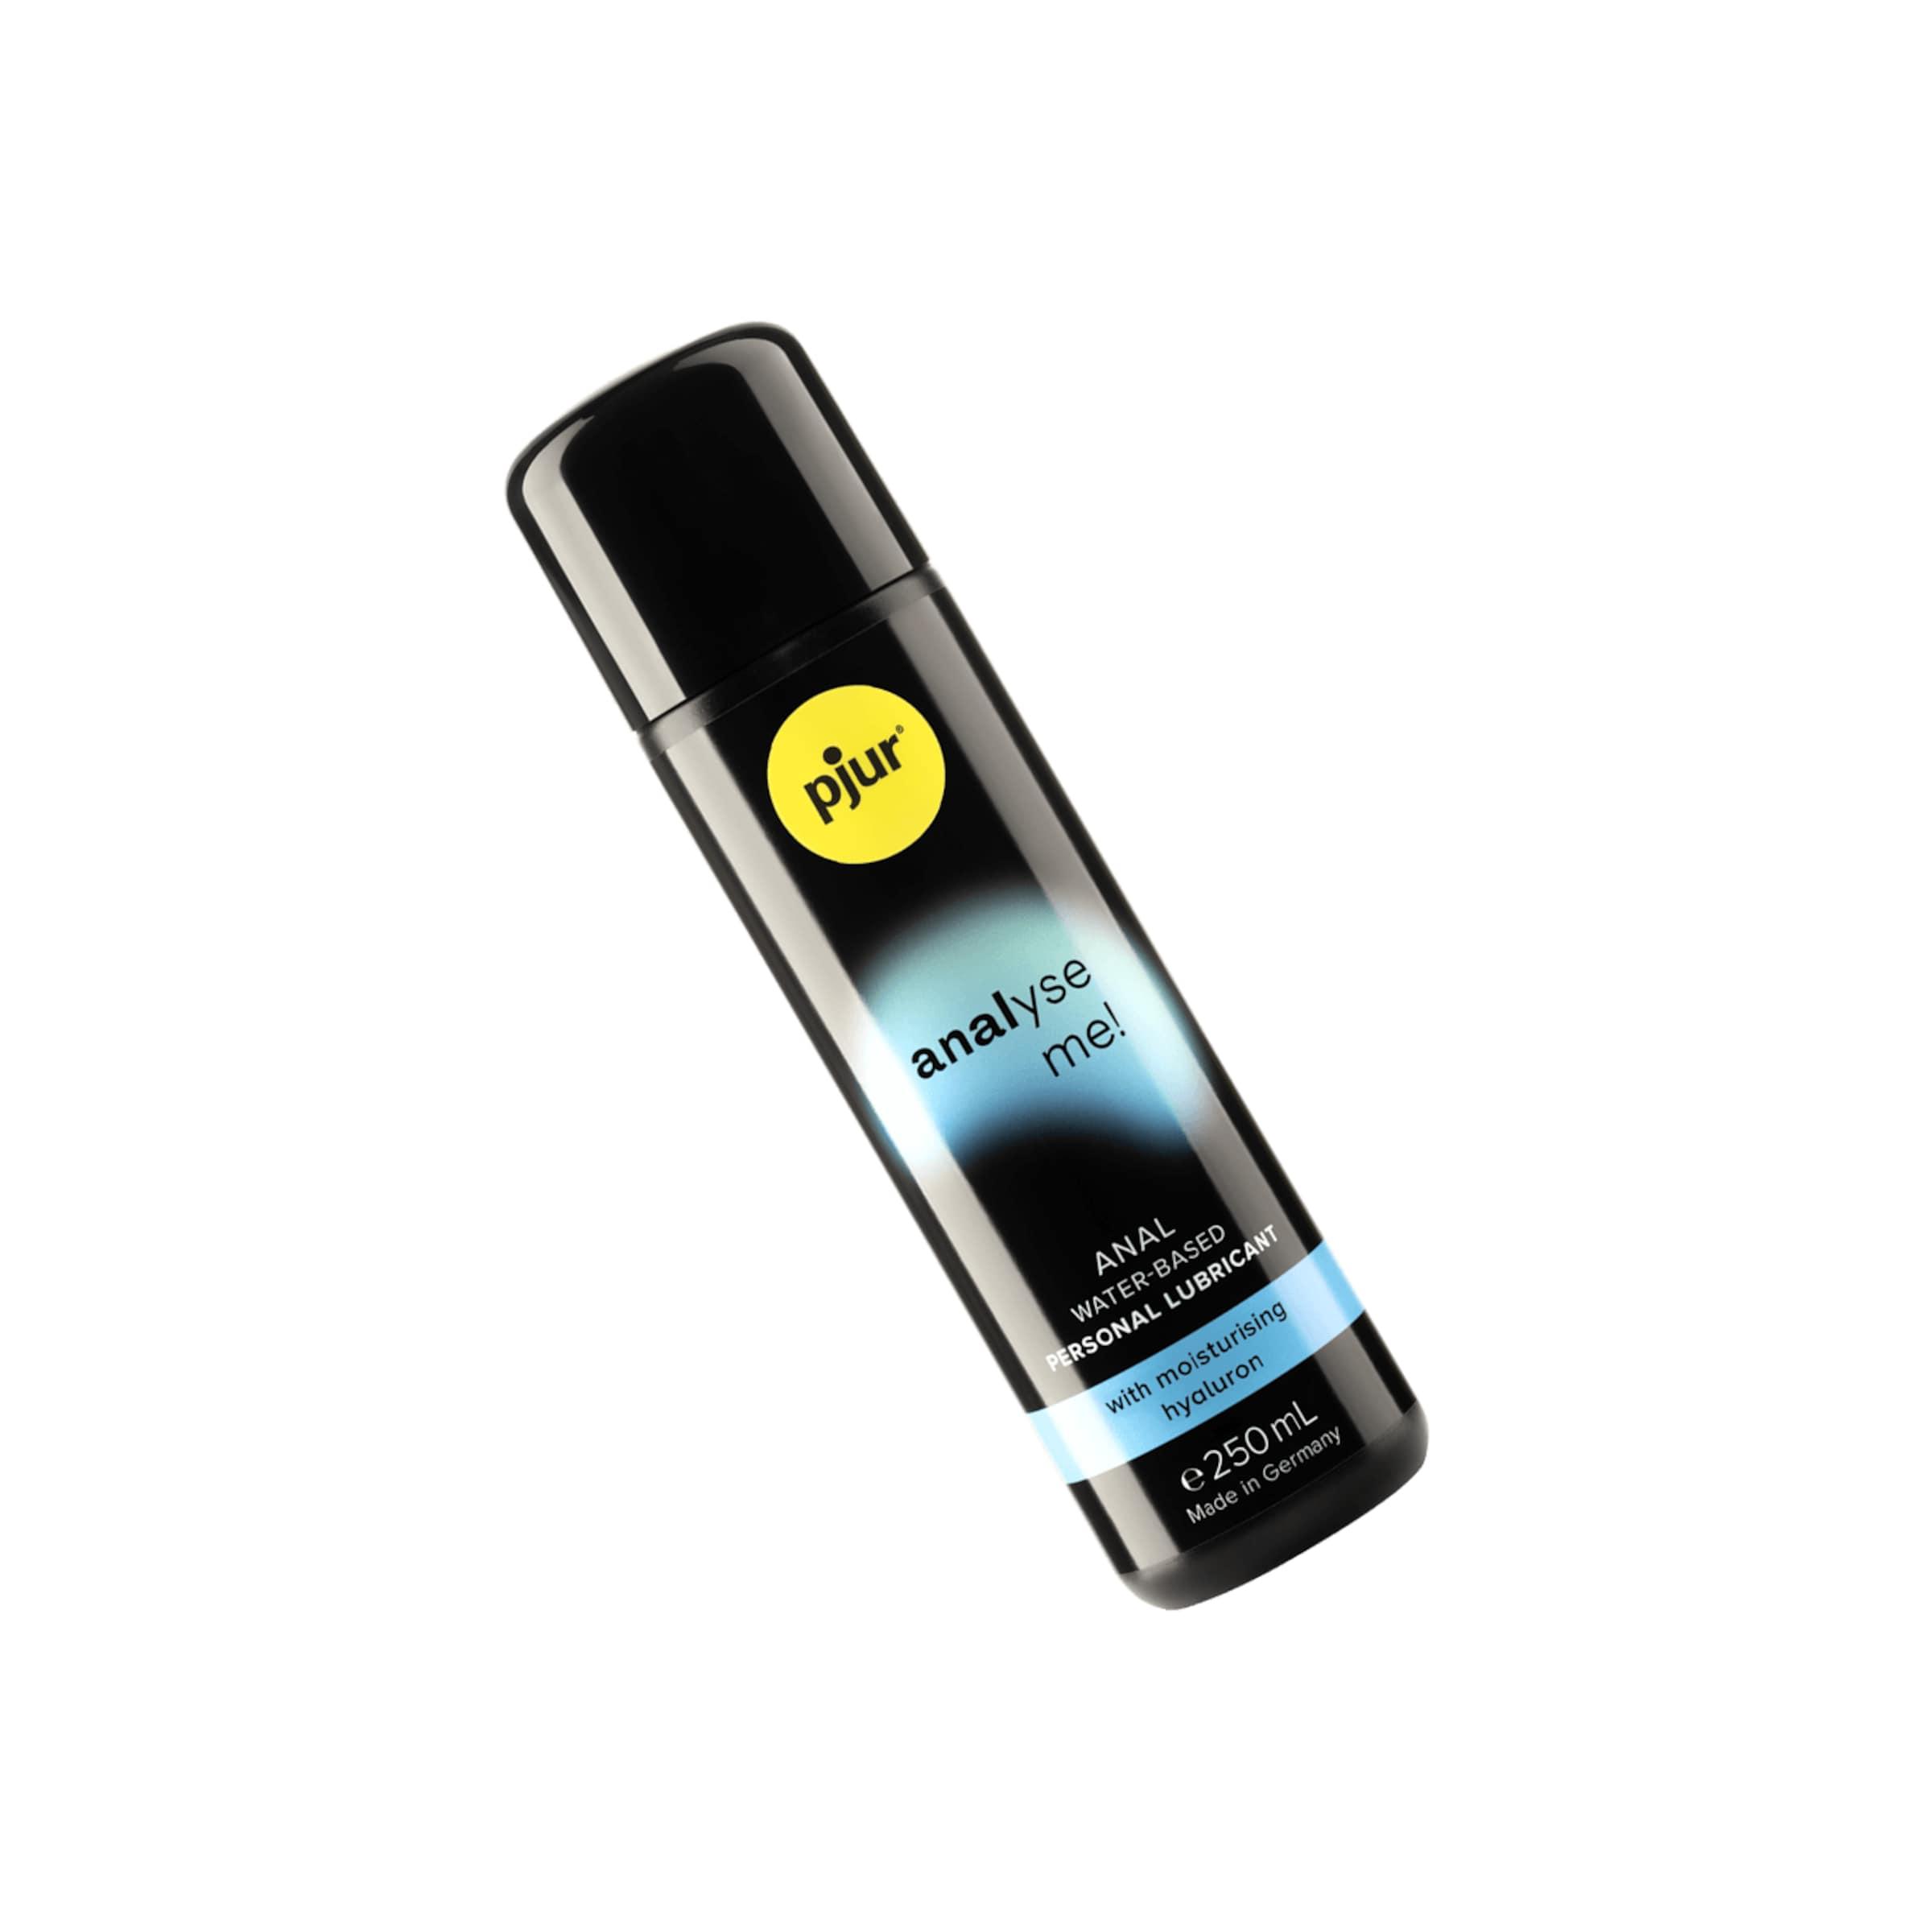
Analyse me!, wasserbasiert, 250 mlDas ergiebige Gleitmittel auf Wasserbasis wurde speziell für anale Freuden entwickelt. Die sehr ergiebige, langanhaltende und konzentrierte Rezeptur bietet beste Gleiteigenschaften. Feuchtigkeitsspendende Hyaluronsäure pflegt die empfindliche Haut und sorgt für einen entspannenden Effekt für ein sinnliches Liebesspiel. Das Gleitmittel ist für die Verwendung mit Latexkondomen geeignet. Die Marke Pjur Gleitfreude made in Germany! Pjur ist an das englische Wort pure angelehnt und bedeutet rein. Das ist die Devise des deutschen Gleitmittelherstellers - und das bereits seit 1995. Das Unternehmen führt bereits 45 verschiedene Health- und Bodycare-Produkte, die Paaren in jeder Lebenslage zu einem erfüllten Liebesleben verhelfen. Darunter befinden sich Gleit- und Massagemittel, stimulierende sowie verzögernde Produkte, Szene-Spezialprodukte sowie Hygieneartikel. Das Unternehmen legt großen Wert auf hochwertige Inhaltsstoffe, eine hohe Produktqualität und verzichtet voll und ganz auf Geschmacks- und Farbstoffe - das überzeugt Kunden auf der ganzen Welt!35,49 €*Versand: 2,97 €Sichere Weiterleitung zum Anbieter
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
-
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.