Domain socialmediaanalytics.de kaufen?
Wir ziehen mit dem Projekt
socialmediaanalytics.de um.
Sind Sie am Kauf der Domain
socialmediaanalytics.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain socialmediaanalytics.de kaufen?
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **

Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
New Work, Leistungskultur und Performance-Messung, Fachbücher von Doris DullBrauchen wir in Zeiten von New Work eine neue Leistungskultur? Ist es im Spannungsfeld von 4-Tage-Woche, dem Wunsch nach mehr Freizeit und massivem Fachkräftemangel noch opportun, über Leistung zu reden? Die Autorin hinterfragt die aktuelle Leistungskultur und ihre Performance-Managementsysteme, die versuchen, mit KPIs, Dashboards, Scorecards, OKRs, Metrics und den vielfach unrealistischen Zielvorgaben die Mitarbeitenden zu noch mehr Leistung anzuregen. Brauchen Unternehmen tatsächlich Spitzen- oder Bestleistung? Nach Auffassung der Autorin ist der Tipping Point erreicht. Leistung muss neu gedacht werden und so auch neue Messkriterien gefunden werden. Was bewegt die Menschen in der Organisation, damit sie Lust auf Leistung haben? Sind tatsächlich Purpose, Freiheit, Selbstbestimmtheit oder der Bürohund die neuen Performance-Booster? Ein Buch für alle, die Personalverantwortung tragen, sich mit dem Begriff Mitarbeiterleistung auseinandersetzen und Leistung neu vom Ende her denken. Mit direkt umsetzbaren Handlungsempfehlungen.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IBM Observability by Instana Application Performance Monitoring SaaS Managed Virtual (D04Y1ZX)Produktbeschreibung: IBM Observability with Instana Application Performance Monitoring - Abonnement-Überschreitungsgebühr - 1 verwalteter virtueller Server, Produkttyp: Abonnement-Überschreitungsgebühr, Kategorie: Online- & Appliance-basierte Services - Fernüberwachung & -verwaltung, Installationstyp: Gehostet - SaaS, Anzahl Lizenzen: 1 verwalteter virtueller Server, Lizenzpreise: Volumen, Lizenzprogramm: Passport Advantage Express122,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
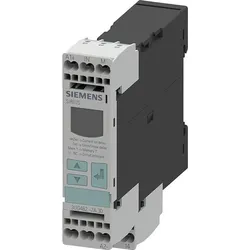
Siemens Relay,Monitoring,Digital,Monitoring, RelaisÜberwachungsanwendungen: Strom Versorgungsspannung: 24 bis 240 Vac/dc Kontaktanordnung: 1-poliger Umschalter Stromempfindlichkeit: Überstrom, Unterstrom Strom erfasst min.: 50 mA Strom erfasst max.: 15 A Verzögerungszeit: 0,1 bis 20 s Breite: 22,5 mm 1-phasiges Stromüberwachungsrelais zur Überwachung von einphasigen Wechselströmen und Gleichströmen gegen den eingestellten Schwellwert für Unter- und Überschwingen. Ein Stromüberwachungsrelais kann sich durch seine Messbereiche und Versorgungsspannungsarten unterscheiden. Eigenschaften und Vorteile: Echte Effektivwertmessung, geeignet für Frequenzen von 40 bis 500 Hz AC und DC. Alle Geräte können digital eingestellt werden und verfügen über eine LCD-Anzeige sowie einen zuschaltbaren Fehlerspeicher. Gleichzeitige Überwachung von Über- und Unterströmen über den gesamten Messbereich hinweg. Versorgungsspannung: 24 bis 240 V AC/DC. Bypass-Zeit beim Start: 0,1 bis 20 s. AUS-Verzögerung: 0,1 bis 20 s. Kontakte: 1 Wechsler. Informationen zur Produktanwendung: Überstrom- und Unterstromüberwachung, Überwachung der Funktionalität von elektrischen Verbrauchern, Drahtbruchüberwachung, Grenzwertschalter für analoge Signale von 4 mA bis 20 mA.189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **

Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Bildungsforschung mit Daten der amtlichen Statistik, Fachbücher von Detlef Weishaupt Fickermann, Fickermann, Detlef/WeishauptDas Fachbuch "Bildungsforschung mit Daten der amtlichen Statistik" bietet eine umfassende Analyse und Diskussion von Bildungsfragen unter Verwendung amtlicher Statistiken. Es richtet sich an Fachleute und Studierende im Bereich der Sozialwissenschaften, insbesondere in der Bildungsforschung. Die Autoren, darunter renommierte Wissenschaftler wie Detlef Fickermann und Viola Hartung-Beck, bringen ihre Expertise in die Untersuchung von Bildungsübergängen, Bildungsgerechtigkeit und der Entwicklung des deutschen Schulsystems ein. Das Buch beleuchtet die Bedeutung von Daten in der empirischen Bildungsforschung und bietet wertvolle Einblicke in die Methodik und die Ergebnisse aktueller Studien. Mit einem klaren Fokus auf qualitative Methoden und Evaluationsforschung wird das Werk zu einer wichtigen Ressource für alle, die sich mit den Herausforderungen und Entwicklungen im Bildungsbereich auseinandersetzen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
New Work, Leistungskultur und Performance-Messung, Fachbücher von Doris DullBrauchen wir in Zeiten von New Work eine neue Leistungskultur? Ist es im Spannungsfeld von 4-Tage-Woche, dem Wunsch nach mehr Freizeit und massivem Fachkräftemangel noch opportun, über Leistung zu reden? Die Autorin hinterfragt die aktuelle Leistungskultur und ihre Performance-Managementsysteme, die versuchen, mit KPIs, Dashboards, Scorecards, OKRs, Metrics und den vielfach unrealistischen Zielvorgaben die Mitarbeitenden zu noch mehr Leistung anzuregen. Brauchen Unternehmen tatsächlich Spitzen- oder Bestleistung? Nach Auffassung der Autorin ist der Tipping Point erreicht. Leistung muss neu gedacht werden und so auch neue Messkriterien gefunden werden. Was bewegt die Menschen in der Organisation, damit sie Lust auf Leistung haben? Sind tatsächlich Purpose, Freiheit, Selbstbestimmtheit oder der Bürohund die neuen Performance-Booster? Ein Buch für alle, die Personalverantwortung tragen, sich mit dem Begriff Mitarbeiterleistung auseinandersetzen und Leistung neu vom Ende her denken. Mit direkt umsetzbaren Handlungsempfehlungen.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
IBM Observability by Instana Application Performance Monitoring SaaS Managed Virtual (D04Y1ZX)Produktbeschreibung: IBM Observability with Instana Application Performance Monitoring - Abonnement-Überschreitungsgebühr - 1 verwalteter virtueller Server, Produkttyp: Abonnement-Überschreitungsgebühr, Kategorie: Online- & Appliance-basierte Services - Fernüberwachung & -verwaltung, Installationstyp: Gehostet - SaaS, Anzahl Lizenzen: 1 verwalteter virtueller Server, Lizenzpreise: Volumen, Lizenzprogramm: Passport Advantage Express122,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens Relay,Monitoring,Digital,Monitoring, RelaisÜberwachungsanwendungen: Strom Versorgungsspannung: 24 bis 240 Vac/dc Kontaktanordnung: 1-poliger Umschalter Stromempfindlichkeit: Überstrom, Unterstrom Strom erfasst min.: 50 mA Strom erfasst max.: 15 A Verzögerungszeit: 0,1 bis 20 s Breite: 22,5 mm 1-phasiges Stromüberwachungsrelais zur Überwachung von einphasigen Wechselströmen und Gleichströmen gegen den eingestellten Schwellwert für Unter- und Überschwingen. Ein Stromüberwachungsrelais kann sich durch seine Messbereiche und Versorgungsspannungsarten unterscheiden. Eigenschaften und Vorteile: Echte Effektivwertmessung, geeignet für Frequenzen von 40 bis 500 Hz AC und DC. Alle Geräte können digital eingestellt werden und verfügen über eine LCD-Anzeige sowie einen zuschaltbaren Fehlerspeicher. Gleichzeitige Überwachung von Über- und Unterströmen über den gesamten Messbereich hinweg. Versorgungsspannung: 24 bis 240 V AC/DC. Bypass-Zeit beim Start: 0,1 bis 20 s. AUS-Verzögerung: 0,1 bis 20 s. Kontakte: 1 Wechsler. Informationen zur Produktanwendung: Überstrom- und Unterstromüberwachung, Überwachung der Funktionalität von elektrischen Verbrauchern, Drahtbruchüberwachung, Grenzwertschalter für analoge Signale von 4 mA bis 20 mA.189,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kennzahlen und Kennzahlensysteme, Fachbücher von Johann StegerKennzahlen und Kennzahlensysteme verstehen und sicher anwenden. Anhand von Bilanz, Gewinn- und Verlustrechnung und zusätzlicher Daten der fiktiven ELTRON AG erläutert dieses Lehrbuch leicht verständlich Kennzahlen und Kennzahlensysteme. In den ersten beiden Abschnitten werden die finanzwirtschaftlichen Kennzahlen zur Vermögens- und Kapitalstruktur, zur Ertrags-, Finanz- und Liquiditätslage sowie das DuPont-(ROI-), das ZVEI- und das Rentabilitäts-Liquiditäts-Kennzahlensystem ausführlich dargestellt. Im dritten Abschnitt werden sowohl Cashflow- und ergebnisbasierte vergangenheitsorientierte als auch wertbasierte zukunftsorientierte Kennzahlen und Kennzahlensysteme übersichtlich und prägnant erläutert. Den Abschnitten werden Leitfragen vorangestellt, die den inhaltlichen Rahmen der zu erarbeitenden Kennzahlen und Kennzahlensysteme vorgeben. Die durchgängigen Verweise auf das Zahlenmaterial der ELTRON AG schaffen einen unmittelbaren Bezug zur Praxis und veranschaulichen den Einsatz der jeweiligen Systeme. Das Lehr- und Arbeitsbuch richtet sich sowohl an Studierende und Dozenten als auch an Teilnehmer von Aus- und Weiterbildungen sowie an interessierte Praktiker. Inhalt: Finanzwirtschaftliche Kennzahlen, finanzwirtschaftliche Kennzahlensysteme, wertorientierte Kennzahlensysteme.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.