Domain socialmediaanalytics.de kaufen?
Wir ziehen mit dem Projekt
socialmediaanalytics.de um.
Sind Sie am Kauf der Domain
socialmediaanalytics.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain socialmediaanalytics.de kaufen?
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
Ähnliche Suchbegriffe für Sachversicherung
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
New Work, Leistungskultur und Performance-Messung, Fachbücher von Doris DullBrauchen wir in Zeiten von New Work eine neue Leistungskultur? Ist es im Spannungsfeld von 4-Tage-Woche, dem Wunsch nach mehr Freizeit und massivem Fachkräftemangel noch opportun, über Leistung zu reden? Die Autorin hinterfragt die aktuelle Leistungskultur und ihre Performance-Managementsysteme, die versuchen, mit KPIs, Dashboards, Scorecards, OKRs, Metrics und den vielfach unrealistischen Zielvorgaben die Mitarbeitenden zu noch mehr Leistung anzuregen. Brauchen Unternehmen tatsächlich Spitzen- oder Bestleistung? Nach Auffassung der Autorin ist der Tipping Point erreicht. Leistung muss neu gedacht werden und so auch neue Messkriterien gefunden werden. Was bewegt die Menschen in der Organisation, damit sie Lust auf Leistung haben? Sind tatsächlich Purpose, Freiheit, Selbstbestimmtheit oder der Bürohund die neuen Performance-Booster? Ein Buch für alle, die Personalverantwortung tragen, sich mit dem Begriff Mitarbeiterleistung auseinandersetzen und Leistung neu vom Ende her denken. Mit direkt umsetzbaren Handlungsempfehlungen.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IBM Observability by Instana Application Performance Monitoring SaaS Managed Virtual (D04Y1ZX)Produktbeschreibung: IBM Observability with Instana Application Performance Monitoring - Abonnement-Überschreitungsgebühr - 1 verwalteter virtueller Server, Produkttyp: Abonnement-Überschreitungsgebühr, Kategorie: Online- & Appliance-basierte Services - Fernüberwachung & -verwaltung, Installationstyp: Gehostet - SaaS, Anzahl Lizenzen: 1 verwalteter virtueller Server, Lizenzpreise: Volumen, Lizenzprogramm: Passport Advantage Express122,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens Relay,Monitoring,Digital,Monitoring, RelaisÜberwachungsanwendungen: Strom Versorgungsspannung: 24 bis 240 Vac/dc Kontaktanordnung: 1-poliger Umschalter Stromempfindlichkeit: Überstrom, Unterstrom Strom erfasst min.: 50 mA Strom erfasst max.: 15 A Verzögerungszeit: 0,1 bis 20 s Breite: 22,5 mm 1-phasiges Stromüberwachungsrelais zur Überwachung von einphasigen Wechselströmen und Gleichströmen gegen den eingestellten Schwellwert für Unter- und Überschwingen. Ein Stromüberwachungsrelais kann sich durch seine Messbereiche und Versorgungsspannungsarten unterscheiden. Eigenschaften und Vorteile: Echte Effektivwertmessung, geeignet für Frequenzen von 40 bis 500 Hz AC und DC. Alle Geräte können digital eingestellt werden und verfügen über eine LCD-Anzeige sowie einen zuschaltbaren Fehlerspeicher. Gleichzeitige Überwachung von Über- und Unterströmen über den gesamten Messbereich hinweg. Versorgungsspannung: 24 bis 240 V AC/DC. Bypass-Zeit beim Start: 0,1 bis 20 s. AUS-Verzögerung: 0,1 bis 20 s. Kontakte: 1 Wechsler. Informationen zur Produktanwendung: Überstrom- und Unterstromüberwachung, Überwachung der Funktionalität von elektrischen Verbrauchern, Drahtbruchüberwachung, Grenzwertschalter für analoge Signale von 4 mA bis 20 mA.194,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kennzahlen und Kennzahlensysteme, Fachbücher von Johann StegerKennzahlen und Kennzahlensysteme verstehen und sicher anwenden. Anhand von Bilanz, Gewinn- und Verlustrechnung und zusätzlicher Daten der fiktiven ELTRON AG erläutert dieses Lehrbuch leicht verständlich Kennzahlen und Kennzahlensysteme. In den ersten beiden Abschnitten werden die finanzwirtschaftlichen Kennzahlen zur Vermögens- und Kapitalstruktur, zur Ertrags-, Finanz- und Liquiditätslage sowie das DuPont-(ROI-), das ZVEI- und das Rentabilitäts-Liquiditäts-Kennzahlensystem ausführlich dargestellt. Im dritten Abschnitt werden sowohl Cashflow- und ergebnisbasierte vergangenheitsorientierte als auch wertbasierte zukunftsorientierte Kennzahlen und Kennzahlensysteme übersichtlich und prägnant erläutert. Den Abschnitten werden Leitfragen vorangestellt, die den inhaltlichen Rahmen der zu erarbeitenden Kennzahlen und Kennzahlensysteme vorgeben. Die durchgängigen Verweise auf das Zahlenmaterial der ELTRON AG schaffen einen unmittelbaren Bezug zur Praxis und veranschaulichen den Einsatz der jeweiligen Systeme. Das Lehr- und Arbeitsbuch richtet sich sowohl an Studierende und Dozenten als auch an Teilnehmer von Aus- und Weiterbildungen sowie an interessierte Praktiker. Inhalt: Finanzwirtschaftliche Kennzahlen, finanzwirtschaftliche Kennzahlensysteme, wertorientierte Kennzahlensysteme.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Bildungsforschung mit Daten der amtlichen Statistik, Fachbücher von Detlef Weishaupt Fickermann, Fickermann, Detlef/WeishauptDas Fachbuch "Bildungsforschung mit Daten der amtlichen Statistik" bietet eine umfassende Analyse und Diskussion von Bildungsfragen unter Verwendung amtlicher Statistiken. Es richtet sich an Fachleute und Studierende im Bereich der Sozialwissenschaften, insbesondere in der Bildungsforschung. Die Autoren, darunter renommierte Wissenschaftler wie Detlef Fickermann und Viola Hartung-Beck, bringen ihre Expertise in die Untersuchung von Bildungsübergängen, Bildungsgerechtigkeit und der Entwicklung des deutschen Schulsystems ein. Das Buch beleuchtet die Bedeutung von Daten in der empirischen Bildungsforschung und bietet wertvolle Einblicke in die Methodik und die Ergebnisse aktueller Studien. Mit einem klaren Fokus auf qualitative Methoden und Evaluationsforschung wird das Werk zu einer wichtigen Ressource für alle, die sich mit den Herausforderungen und Entwicklungen im Bildungsbereich auseinandersetzen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
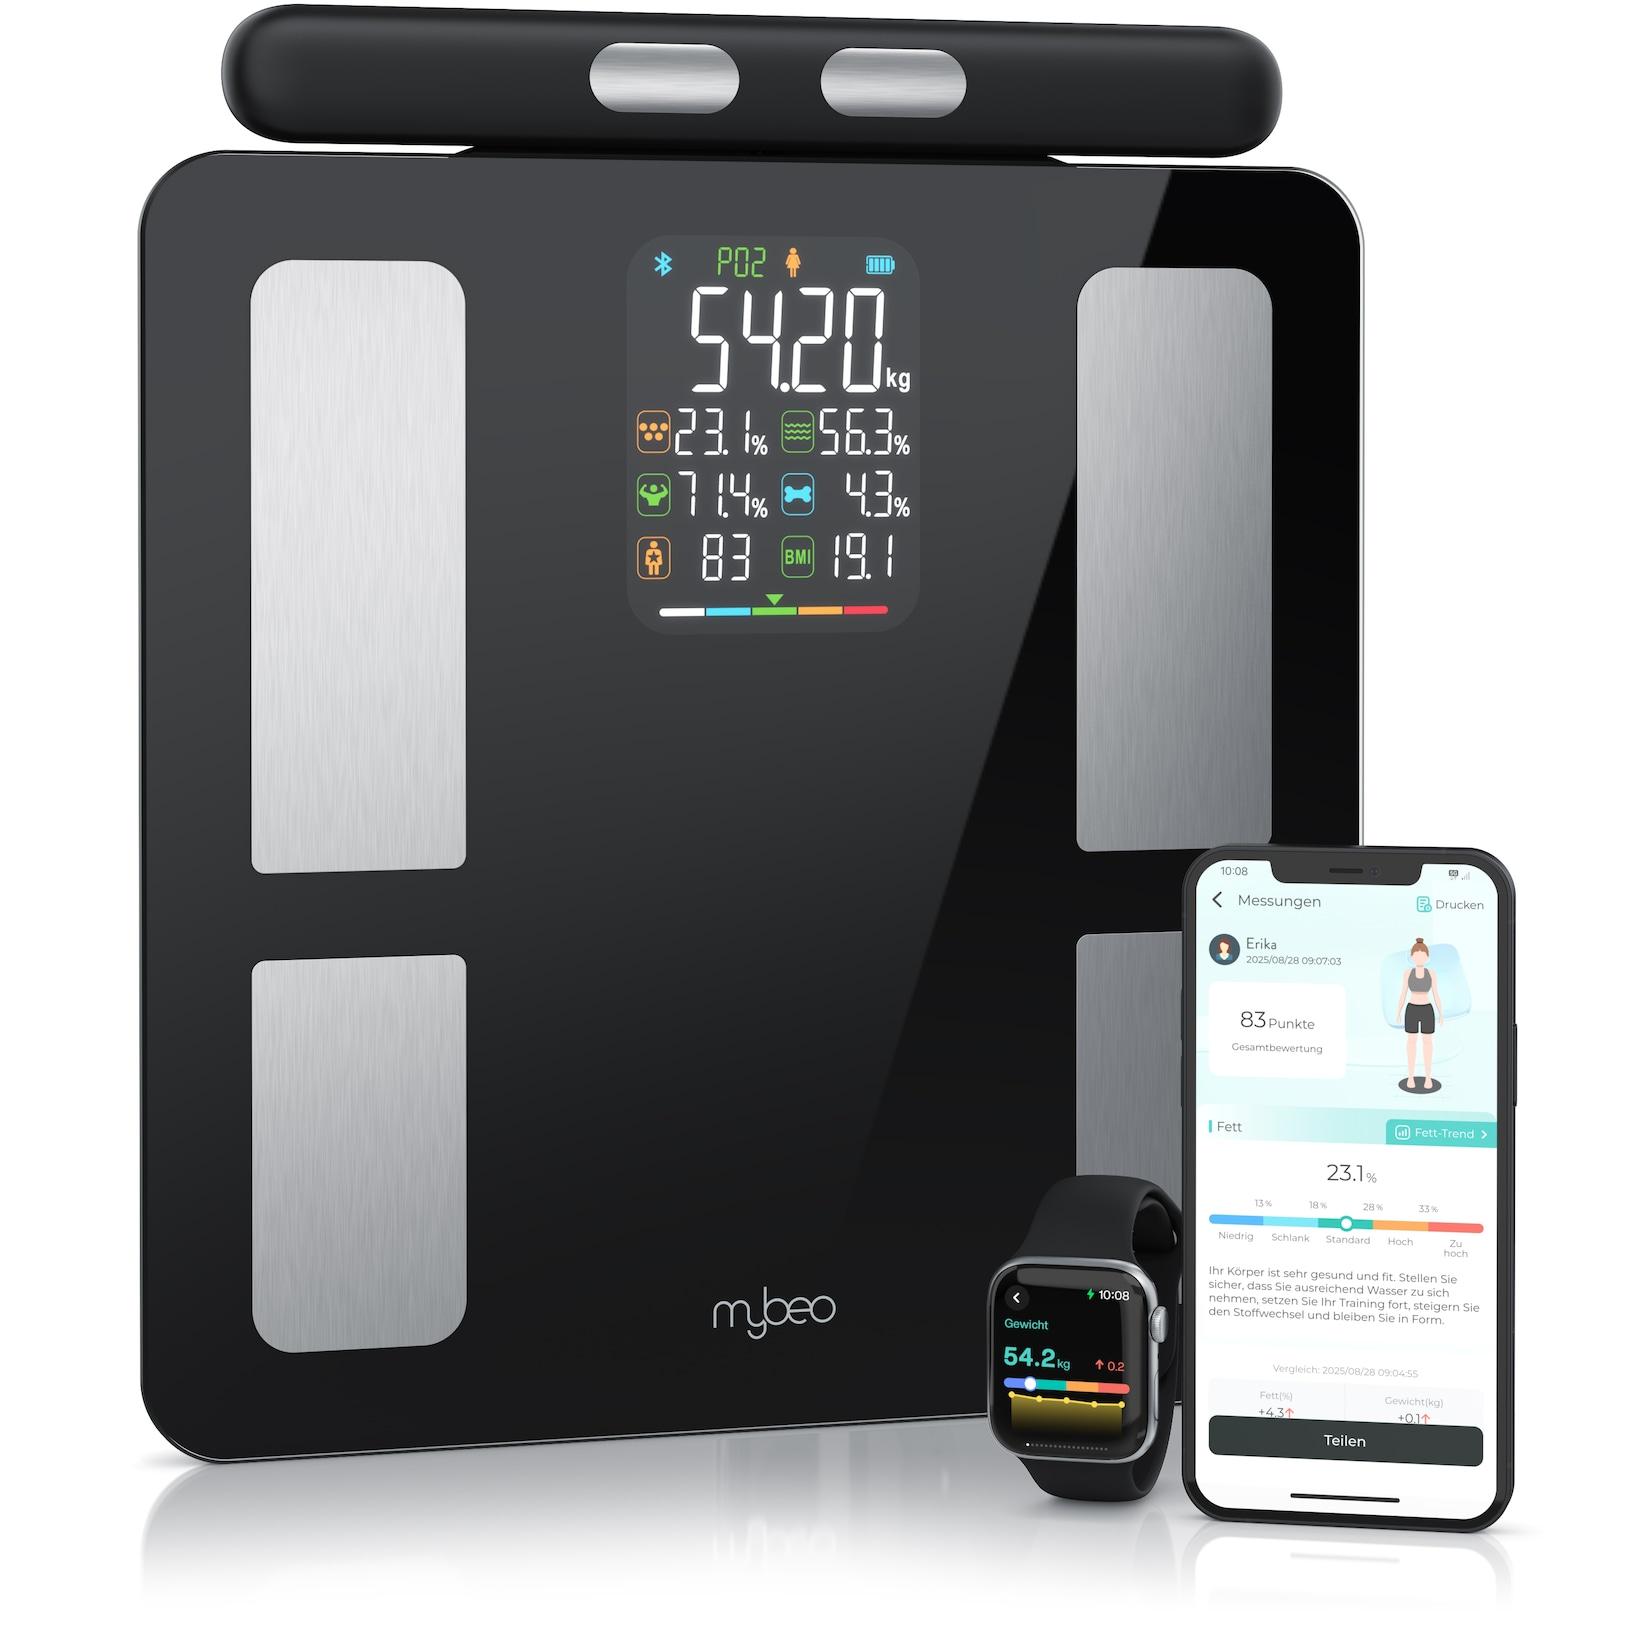
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm109,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
New Work, Leistungskultur und Performance-Messung, Fachbücher von Doris DullBrauchen wir in Zeiten von New Work eine neue Leistungskultur? Ist es im Spannungsfeld von 4-Tage-Woche, dem Wunsch nach mehr Freizeit und massivem Fachkräftemangel noch opportun, über Leistung zu reden? Die Autorin hinterfragt die aktuelle Leistungskultur und ihre Performance-Managementsysteme, die versuchen, mit KPIs, Dashboards, Scorecards, OKRs, Metrics und den vielfach unrealistischen Zielvorgaben die Mitarbeitenden zu noch mehr Leistung anzuregen. Brauchen Unternehmen tatsächlich Spitzen- oder Bestleistung? Nach Auffassung der Autorin ist der Tipping Point erreicht. Leistung muss neu gedacht werden und so auch neue Messkriterien gefunden werden. Was bewegt die Menschen in der Organisation, damit sie Lust auf Leistung haben? Sind tatsächlich Purpose, Freiheit, Selbstbestimmtheit oder der Bürohund die neuen Performance-Booster? Ein Buch für alle, die Personalverantwortung tragen, sich mit dem Begriff Mitarbeiterleistung auseinandersetzen und Leistung neu vom Ende her denken. Mit direkt umsetzbaren Handlungsempfehlungen.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IBM Observability by Instana Application Performance Monitoring SaaS Managed Virtual (D04Y1ZX)Produktbeschreibung: IBM Observability with Instana Application Performance Monitoring - Abonnement-Überschreitungsgebühr - 1 verwalteter virtueller Server, Produkttyp: Abonnement-Überschreitungsgebühr, Kategorie: Online- & Appliance-basierte Services - Fernüberwachung & -verwaltung, Installationstyp: Gehostet - SaaS, Anzahl Lizenzen: 1 verwalteter virtueller Server, Lizenzpreise: Volumen, Lizenzprogramm: Passport Advantage Express122,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
Ähnliche Suchbegriffe für Sachversicherung
-
Siemens Relay,Monitoring,Digital,Monitoring, RelaisÜberwachungsanwendungen: Strom Versorgungsspannung: 24 bis 240 Vac/dc Kontaktanordnung: 1-poliger Umschalter Stromempfindlichkeit: Überstrom, Unterstrom Strom erfasst min.: 50 mA Strom erfasst max.: 15 A Verzögerungszeit: 0,1 bis 20 s Breite: 22,5 mm 1-phasiges Stromüberwachungsrelais zur Überwachung von einphasigen Wechselströmen und Gleichströmen gegen den eingestellten Schwellwert für Unter- und Überschwingen. Ein Stromüberwachungsrelais kann sich durch seine Messbereiche und Versorgungsspannungsarten unterscheiden. Eigenschaften und Vorteile: Echte Effektivwertmessung, geeignet für Frequenzen von 40 bis 500 Hz AC und DC. Alle Geräte können digital eingestellt werden und verfügen über eine LCD-Anzeige sowie einen zuschaltbaren Fehlerspeicher. Gleichzeitige Überwachung von Über- und Unterströmen über den gesamten Messbereich hinweg. Versorgungsspannung: 24 bis 240 V AC/DC. Bypass-Zeit beim Start: 0,1 bis 20 s. AUS-Verzögerung: 0,1 bis 20 s. Kontakte: 1 Wechsler. Informationen zur Produktanwendung: Überstrom- und Unterstromüberwachung, Überwachung der Funktionalität von elektrischen Verbrauchern, Drahtbruchüberwachung, Grenzwertschalter für analoge Signale von 4 mA bis 20 mA.194,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kennzahlen und Kennzahlensysteme, Fachbücher von Johann StegerKennzahlen und Kennzahlensysteme verstehen und sicher anwenden. Anhand von Bilanz, Gewinn- und Verlustrechnung und zusätzlicher Daten der fiktiven ELTRON AG erläutert dieses Lehrbuch leicht verständlich Kennzahlen und Kennzahlensysteme. In den ersten beiden Abschnitten werden die finanzwirtschaftlichen Kennzahlen zur Vermögens- und Kapitalstruktur, zur Ertrags-, Finanz- und Liquiditätslage sowie das DuPont-(ROI-), das ZVEI- und das Rentabilitäts-Liquiditäts-Kennzahlensystem ausführlich dargestellt. Im dritten Abschnitt werden sowohl Cashflow- und ergebnisbasierte vergangenheitsorientierte als auch wertbasierte zukunftsorientierte Kennzahlen und Kennzahlensysteme übersichtlich und prägnant erläutert. Den Abschnitten werden Leitfragen vorangestellt, die den inhaltlichen Rahmen der zu erarbeitenden Kennzahlen und Kennzahlensysteme vorgeben. Die durchgängigen Verweise auf das Zahlenmaterial der ELTRON AG schaffen einen unmittelbaren Bezug zur Praxis und veranschaulichen den Einsatz der jeweiligen Systeme. Das Lehr- und Arbeitsbuch richtet sich sowohl an Studierende und Dozenten als auch an Teilnehmer von Aus- und Weiterbildungen sowie an interessierte Praktiker. Inhalt: Finanzwirtschaftliche Kennzahlen, finanzwirtschaftliche Kennzahlensysteme, wertorientierte Kennzahlensysteme.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simons Bericht, Belletristik von Konrad HansenEin opulentes Sittengemälde aus der Frühzeit der Hanse, ein Seefahrer-Roman voller Spannung und Leidenschaft. Simon Gronewech soll als Kumpan von Klaus Störtebeker, dem Anführer der Vitalienbrüder und dem gefürchtetsten Widersacher der Hanse, hingerichtet werden. Doch vor seinem Tod darf er seine Lebensgeschichte diktieren - und der Leser wird Zeuge seiner Abenteuer und Irrfahrten, die ihn von Lübeck nach Island und aus englischen Kerkern an tunesische Fürstenhöfe brachten. Wieder in heimatlichen Gefilden wird er der Narr des berüchtigten Seeräubers Störtebeker, was schliesslich Simons Schicksal besiegelt.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
-
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.