Domain socialmediaanalytics.de kaufen?
Wir ziehen mit dem Projekt
socialmediaanalytics.de um.
Sind Sie am Kauf der Domain
socialmediaanalytics.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain socialmediaanalytics.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
New Work, Leistungskultur und Performance-Messung, Fachbücher von Doris DullBrauchen wir in Zeiten von New Work eine neue Leistungskultur? Ist es im Spannungsfeld von 4-Tage-Woche, dem Wunsch nach mehr Freizeit und massivem Fachkräftemangel noch opportun, über Leistung zu reden? Die Autorin hinterfragt die aktuelle Leistungskultur und ihre Performance-Managementsysteme, die versuchen, mit KPIs, Dashboards, Scorecards, OKRs, Metrics und den vielfach unrealistischen Zielvorgaben die Mitarbeitenden zu noch mehr Leistung anzuregen. Brauchen Unternehmen tatsächlich Spitzen- oder Bestleistung? Nach Auffassung der Autorin ist der Tipping Point erreicht. Leistung muss neu gedacht werden und so auch neue Messkriterien gefunden werden. Was bewegt die Menschen in der Organisation, damit sie Lust auf Leistung haben? Sind tatsächlich Purpose, Freiheit, Selbstbestimmtheit oder der Bürohund die neuen Performance-Booster? Ein Buch für alle, die Personalverantwortung tragen, sich mit dem Begriff Mitarbeiterleistung auseinandersetzen und Leistung neu vom Ende her denken. Mit direkt umsetzbaren Handlungsempfehlungen.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IBM Observability by Instana Application Performance Monitoring SaaS Managed Virtual (D04Y1ZX)Produktbeschreibung: IBM Observability with Instana Application Performance Monitoring - Abonnement-Überschreitungsgebühr - 1 verwalteter virtueller Server, Produkttyp: Abonnement-Überschreitungsgebühr, Kategorie: Online- & Appliance-basierte Services - Fernüberwachung & -verwaltung, Installationstyp: Gehostet - SaaS, Anzahl Lizenzen: 1 verwalteter virtueller Server, Lizenzpreise: Volumen, Lizenzprogramm: Passport Advantage Express122,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simons Bericht, Belletristik von Konrad HansenEin opulentes Sittengemälde aus der Frühzeit der Hanse, ein Seefahrer-Roman voller Spannung und Leidenschaft. Simon Gronewech soll als Kumpan von Klaus Störtebeker, dem Anführer der Vitalienbrüder und dem gefürchtetsten Widersacher der Hanse, hingerichtet werden. Doch vor seinem Tod darf er seine Lebensgeschichte diktieren - und der Leser wird Zeuge seiner Abenteuer und Irrfahrten, die ihn von Lübeck nach Island und aus englischen Kerkern an tunesische Fürstenhöfe brachten. Wieder in heimatlichen Gefilden wird er der Narr des berüchtigten Seeräubers Störtebeker, was schliesslich Simons Schicksal besiegelt.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kennzahlen und Kennzahlensysteme, Fachbücher von Johann StegerKennzahlen und Kennzahlensysteme verstehen und sicher anwenden. Anhand von Bilanz, Gewinn- und Verlustrechnung und zusätzlicher Daten der fiktiven ELTRON AG erläutert dieses Lehrbuch leicht verständlich Kennzahlen und Kennzahlensysteme. In den ersten beiden Abschnitten werden die finanzwirtschaftlichen Kennzahlen zur Vermögens- und Kapitalstruktur, zur Ertrags-, Finanz- und Liquiditätslage sowie das DuPont-(ROI-), das ZVEI- und das Rentabilitäts-Liquiditäts-Kennzahlensystem ausführlich dargestellt. Im dritten Abschnitt werden sowohl Cashflow- und ergebnisbasierte vergangenheitsorientierte als auch wertbasierte zukunftsorientierte Kennzahlen und Kennzahlensysteme übersichtlich und prägnant erläutert. Den Abschnitten werden Leitfragen vorangestellt, die den inhaltlichen Rahmen der zu erarbeitenden Kennzahlen und Kennzahlensysteme vorgeben. Die durchgängigen Verweise auf das Zahlenmaterial der ELTRON AG schaffen einen unmittelbaren Bezug zur Praxis und veranschaulichen den Einsatz der jeweiligen Systeme. Das Lehr- und Arbeitsbuch richtet sich sowohl an Studierende und Dozenten als auch an Teilnehmer von Aus- und Weiterbildungen sowie an interessierte Praktiker. Inhalt: Finanzwirtschaftliche Kennzahlen, finanzwirtschaftliche Kennzahlensysteme, wertorientierte Kennzahlensysteme.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **

Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
Bildungsforschung mit Daten der amtlichen Statistik, Fachbücher von Detlef Weishaupt Fickermann, Fickermann, Detlef/WeishauptDas Fachbuch "Bildungsforschung mit Daten der amtlichen Statistik" bietet eine umfassende Analyse und Diskussion von Bildungsfragen unter Verwendung amtlicher Statistiken. Es richtet sich an Fachleute und Studierende im Bereich der Sozialwissenschaften, insbesondere in der Bildungsforschung. Die Autoren, darunter renommierte Wissenschaftler wie Detlef Fickermann und Viola Hartung-Beck, bringen ihre Expertise in die Untersuchung von Bildungsübergängen, Bildungsgerechtigkeit und der Entwicklung des deutschen Schulsystems ein. Das Buch beleuchtet die Bedeutung von Daten in der empirischen Bildungsforschung und bietet wertvolle Einblicke in die Methodik und die Ergebnisse aktueller Studien. Mit einem klaren Fokus auf qualitative Methoden und Evaluationsforschung wird das Werk zu einer wichtigen Ressource für alle, die sich mit den Herausforderungen und Entwicklungen im Bildungsbereich auseinandersetzen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
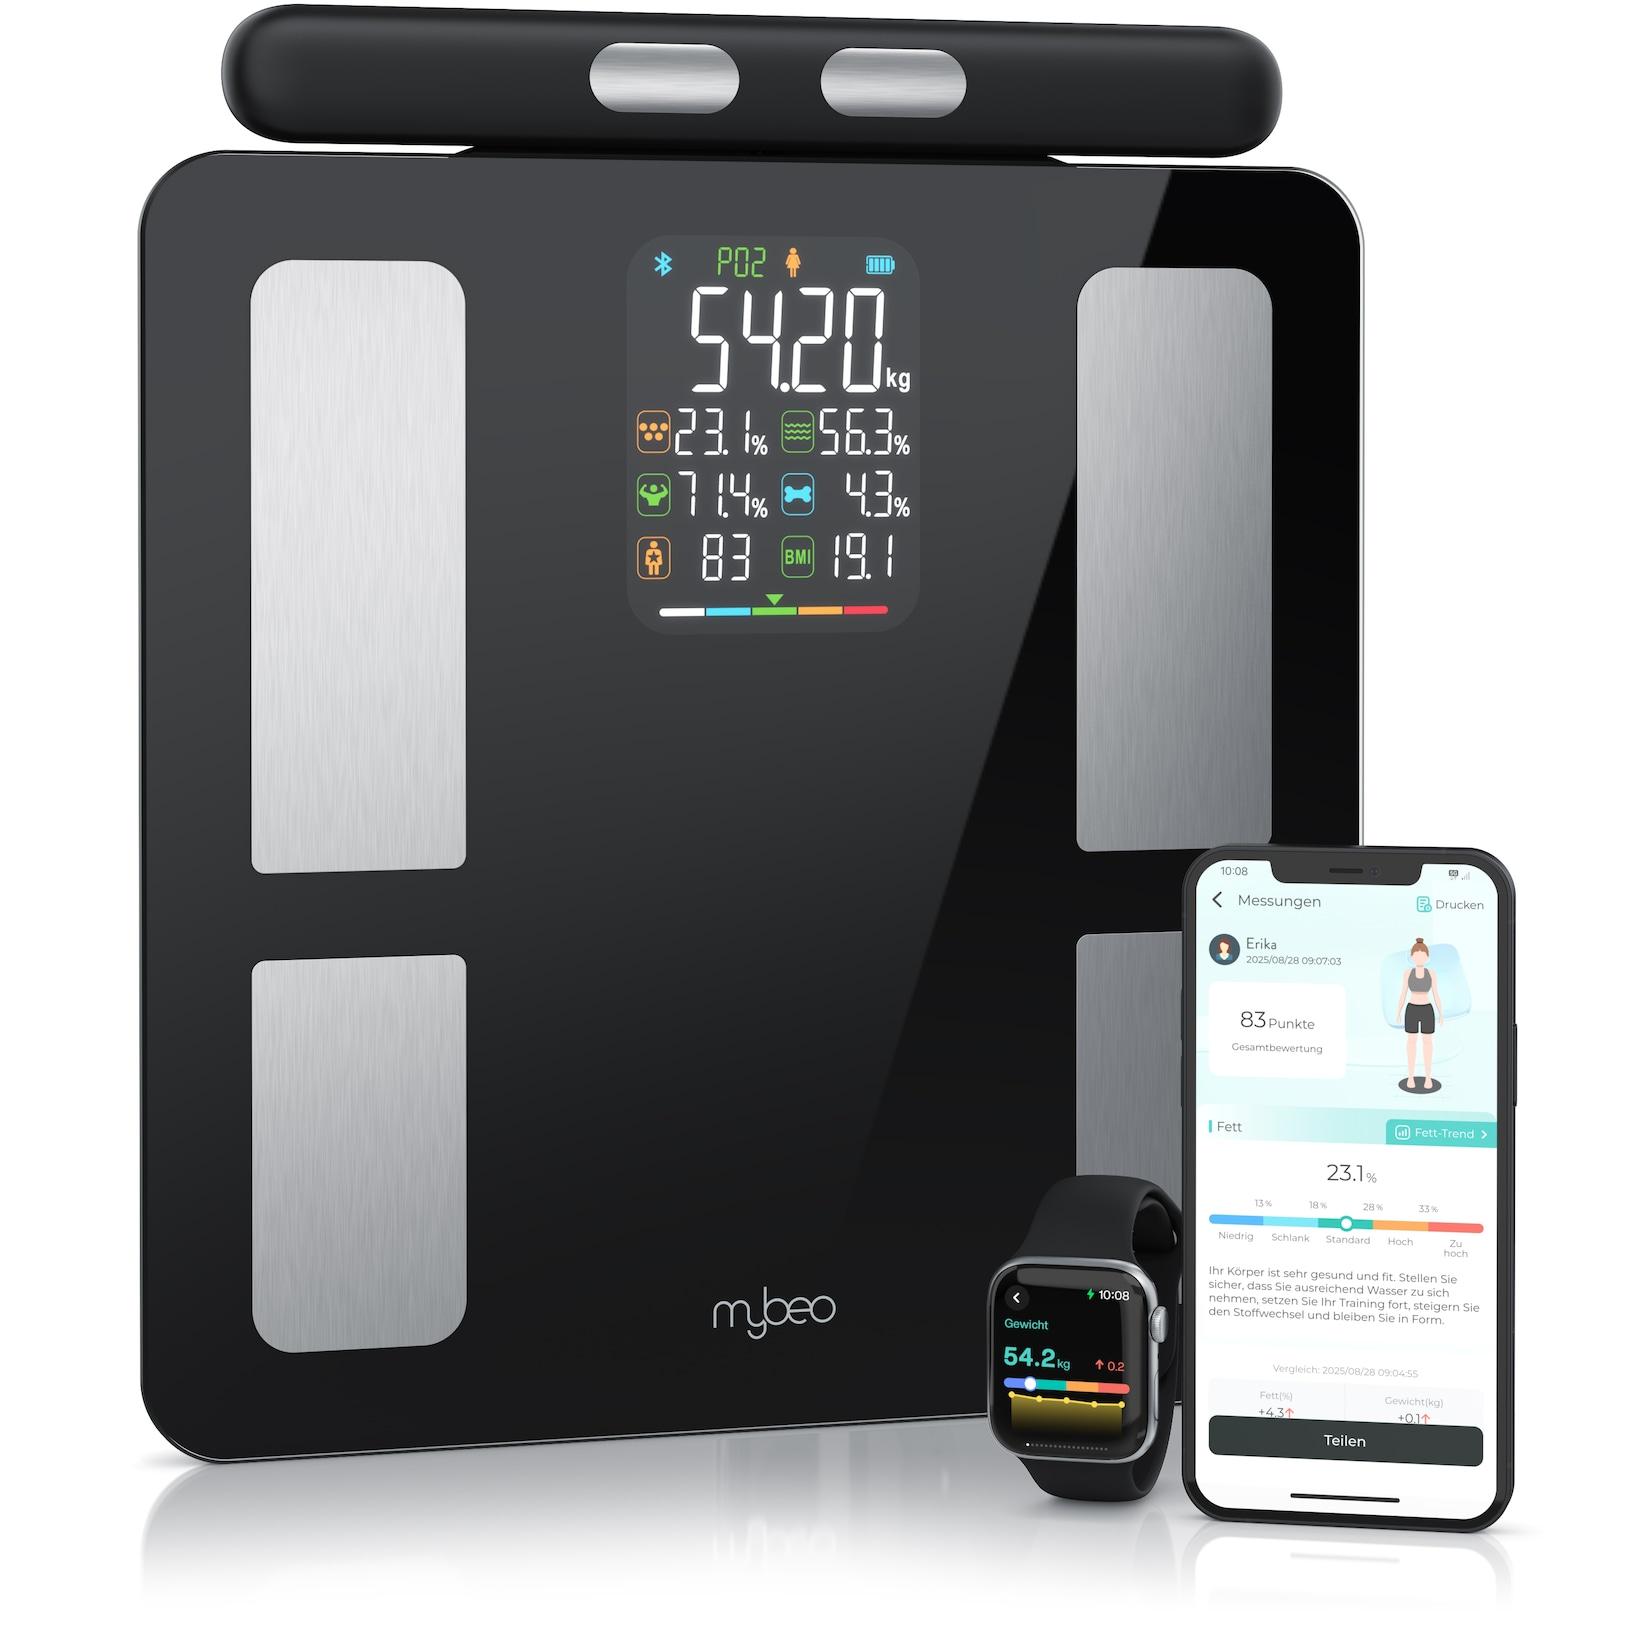
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm109,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
New Work, Leistungskultur und Performance-Messung, Fachbücher von Doris DullBrauchen wir in Zeiten von New Work eine neue Leistungskultur? Ist es im Spannungsfeld von 4-Tage-Woche, dem Wunsch nach mehr Freizeit und massivem Fachkräftemangel noch opportun, über Leistung zu reden? Die Autorin hinterfragt die aktuelle Leistungskultur und ihre Performance-Managementsysteme, die versuchen, mit KPIs, Dashboards, Scorecards, OKRs, Metrics und den vielfach unrealistischen Zielvorgaben die Mitarbeitenden zu noch mehr Leistung anzuregen. Brauchen Unternehmen tatsächlich Spitzen- oder Bestleistung? Nach Auffassung der Autorin ist der Tipping Point erreicht. Leistung muss neu gedacht werden und so auch neue Messkriterien gefunden werden. Was bewegt die Menschen in der Organisation, damit sie Lust auf Leistung haben? Sind tatsächlich Purpose, Freiheit, Selbstbestimmtheit oder der Bürohund die neuen Performance-Booster? Ein Buch für alle, die Personalverantwortung tragen, sich mit dem Begriff Mitarbeiterleistung auseinandersetzen und Leistung neu vom Ende her denken. Mit direkt umsetzbaren Handlungsempfehlungen.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IBM Observability by Instana Application Performance Monitoring SaaS Managed Virtual (D04Y1ZX)Produktbeschreibung: IBM Observability with Instana Application Performance Monitoring - Abonnement-Überschreitungsgebühr - 1 verwalteter virtueller Server, Produkttyp: Abonnement-Überschreitungsgebühr, Kategorie: Online- & Appliance-basierte Services - Fernüberwachung & -verwaltung, Installationstyp: Gehostet - SaaS, Anzahl Lizenzen: 1 verwalteter virtueller Server, Lizenzpreise: Volumen, Lizenzprogramm: Passport Advantage Express122,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
Simons Bericht, Belletristik von Konrad HansenEin opulentes Sittengemälde aus der Frühzeit der Hanse, ein Seefahrer-Roman voller Spannung und Leidenschaft. Simon Gronewech soll als Kumpan von Klaus Störtebeker, dem Anführer der Vitalienbrüder und dem gefürchtetsten Widersacher der Hanse, hingerichtet werden. Doch vor seinem Tod darf er seine Lebensgeschichte diktieren - und der Leser wird Zeuge seiner Abenteuer und Irrfahrten, die ihn von Lübeck nach Island und aus englischen Kerkern an tunesische Fürstenhöfe brachten. Wieder in heimatlichen Gefilden wird er der Narr des berüchtigten Seeräubers Störtebeker, was schliesslich Simons Schicksal besiegelt.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kennzahlen und Kennzahlensysteme, Fachbücher von Johann StegerKennzahlen und Kennzahlensysteme verstehen und sicher anwenden. Anhand von Bilanz, Gewinn- und Verlustrechnung und zusätzlicher Daten der fiktiven ELTRON AG erläutert dieses Lehrbuch leicht verständlich Kennzahlen und Kennzahlensysteme. In den ersten beiden Abschnitten werden die finanzwirtschaftlichen Kennzahlen zur Vermögens- und Kapitalstruktur, zur Ertrags-, Finanz- und Liquiditätslage sowie das DuPont-(ROI-), das ZVEI- und das Rentabilitäts-Liquiditäts-Kennzahlensystem ausführlich dargestellt. Im dritten Abschnitt werden sowohl Cashflow- und ergebnisbasierte vergangenheitsorientierte als auch wertbasierte zukunftsorientierte Kennzahlen und Kennzahlensysteme übersichtlich und prägnant erläutert. Den Abschnitten werden Leitfragen vorangestellt, die den inhaltlichen Rahmen der zu erarbeitenden Kennzahlen und Kennzahlensysteme vorgeben. Die durchgängigen Verweise auf das Zahlenmaterial der ELTRON AG schaffen einen unmittelbaren Bezug zur Praxis und veranschaulichen den Einsatz der jeweiligen Systeme. Das Lehr- und Arbeitsbuch richtet sich sowohl an Studierende und Dozenten als auch an Teilnehmer von Aus- und Weiterbildungen sowie an interessierte Praktiker. Inhalt: Finanzwirtschaftliche Kennzahlen, finanzwirtschaftliche Kennzahlensysteme, wertorientierte Kennzahlensysteme.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens Relay,Monitoring,Digital,Monitoring, RelaisÜberwachungsanwendungen: Strom Versorgungsspannung: 24 bis 240 Vac/dc Kontaktanordnung: 1-poliger Umschalter Stromempfindlichkeit: Überstrom, Unterstrom Strom erfasst min.: 50 mA Strom erfasst max.: 15 A Verzögerungszeit: 0,1 bis 20 s Breite: 22,5 mm 1-phasiges Stromüberwachungsrelais zur Überwachung von einphasigen Wechselströmen und Gleichströmen gegen den eingestellten Schwellwert für Unter- und Überschwingen. Ein Stromüberwachungsrelais kann sich durch seine Messbereiche und Versorgungsspannungsarten unterscheiden. Eigenschaften und Vorteile: Echte Effektivwertmessung, geeignet für Frequenzen von 40 bis 500 Hz AC und DC. Alle Geräte können digital eingestellt werden und verfügen über eine LCD-Anzeige sowie einen zuschaltbaren Fehlerspeicher. Gleichzeitige Überwachung von Über- und Unterströmen über den gesamten Messbereich hinweg. Versorgungsspannung: 24 bis 240 V AC/DC. Bypass-Zeit beim Start: 0,1 bis 20 s. AUS-Verzögerung: 0,1 bis 20 s. Kontakte: 1 Wechsler. Informationen zur Produktanwendung: Überstrom- und Unterstromüberwachung, Überwachung der Funktionalität von elektrischen Verbrauchern, Drahtbruchüberwachung, Grenzwertschalter für analoge Signale von 4 mA bis 20 mA.194,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
-
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.